
 Sumber foto: magnific.com
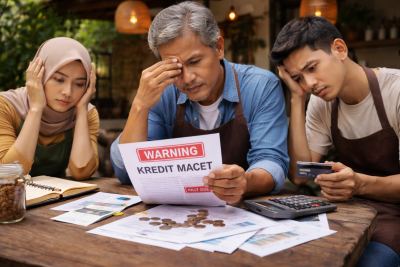
Sahabat Wirausaha, cicilan KUR yang mulai tersendat atau sudah macet masih bisa direstrukturisasi. Permenko Perekonomian Nomor 1 Tahun 2026 mengatur dua bentuknya: suplesi (tambahan plafon) dan perpanjangan jangka waktu, masing-masing dengan batas yang berbeda per jenis KUR. Ada satu detail penting: batas perpanjangan dihitung sejak akad awal, jadi makin cepat kamu mengajukan, makin longgar pilihannya.
Artikel ini menjelaskan kapan restrukturisasi bisa diajukan, berapa batasnya, cara menghitung sisa ruang perpanjangan, dan apa saja yang perlu kamu siapkan sebelum datang ke penyalur.
Baca Juga: Kredit Macet KUR UMKM: Bagaimana Risiko Hukum dan Nasib Agunan Debitur?
Kapan KUR Bisa Direstrukturisasi?
Restrukturisasi ditujukan bagi penerima KUR yang kreditnya bermasalah. Permenko 1/2026 mengaturnya di pasal tersendiri untuk tiap jenis KUR (Pasal 32, 39, dan 46), dengan syarat dan prosedur teknis mengikuti ketentuan masing-masing penyalur.
Perlu dibedakan dengan debitur yang cicilannya masih lancar. Mereka juga bisa mendapat tambahan plafon atau perpanjangan tenor, tetapi lewat jalur biasa, "di luar restrukturisasi" menurut istilah Permenko. Batas angkanya sama, hanya statusnya yang berbeda: yang satu fasilitas tambahan untuk usaha yang sehat, yang lain penyelamatan kredit yang sedang bermasalah.
Kapan sebaiknya mengajukan? Sedini mungkin. Untuk bank umum, kredit yang menunggak lebih dari 90 hari sudah masuk kategori bermasalah, dan setelah 180 hari tercatat macet. Makin lama menunggu, makin turun catatanmu di SLIK, dan makin besar kemungkinan bank sudah mengajukan klaim ke perusahaan penjamin. Datang di awal tunggakan membuat pilihanmu masih lebih banyak.
Dua Bentuk Restrukturisasi: Suplesi dan Perpanjangan
Permenko 1/2026 menyebut dua bentuk restrukturisasi KUR, yang bisa dipakai salah satu atau keduanya sekaligus.
Suplesi adalah tambahan plafon. Biasanya dipakai ketika usaha masih punya prospek tetapi kekurangan modal kerja untuk kembali berjalan normal, misalnya karena stok habis atau bahan baku naik.
Perpanjangan adalah penambahan jangka waktu kredit. Dengan tenor lebih panjang, angsuran bulanan menjadi lebih kecil sehingga lebih sesuai dengan arus kas usaha yang sedang turun. Dalam perpanjangan, penyalur juga bisa memberi masa tenggang (grace period) sesuai penilaiannya.
| Jenis KUR | Suplesi: baki debet maksimal | Perpanjangan: total jangka waktu maksimal | Dasar |
| Super mikro | Rp10 juta | 4 tahun (modal kerja), 7 tahun (investasi) | Pasal 32 |
| Mikro | Rp100 juta | 5 tahun (modal kerja), 7 tahun (investasi) | Pasal 39 |
| Kecil | Rp500 juta | 5 tahun (modal kerja), 7 tahun (investasi) | Pasal 46 |
| Penempatan Pekerja Migran Indonesia | Rp100 juta | Sama dengan masa kontrak kerja atau magang baru, paling lama 3 tahun | Pasal 60 |
Satu hal yang perlu dipikirkan masak-masak: suplesi menambah utang. Pilihan ini masuk akal kalau tambahan modal benar-benar akan menaikkan omzet. Kalau masalahnya ada di permintaan yang turun, perpanjangan tenor biasanya lebih aman karena meringankan beban bulanan tanpa menambah pokok pinjaman.
Baca Juga: 15 Juta Rekening UMKM Macet, UU P2SK Perluas Hapus Tagih ke BPD dan BUMD
Hitung Sisa Ruang Perpanjanganmu
Batas perpanjangan di tabel adalah total jangka waktu sejak perjanjian kredit pertama kali ditandatangani, bukan tambahan waktu sejak restrukturisasi. Karena itu, dua debitur dengan jenis KUR yang sama bisa punya ruang perpanjangan yang sangat berbeda.
Contohnya, dua pedagang sama-sama mengambil KUR mikro modal kerja dengan akad Februari 2026 (ilustrasi). Batas totalnya sama, yaitu 5 tahun, atau sampai Februari 2031.
| Contoh | Tenor awal | Jatuh tempo awal | Ruang perpanjangan tersisa |
| Pedagang A | 2 tahun | Februari 2028 | Sampai 3 tahun lagi |
| Pedagang B | 3 tahun | Februari 2029 | Sampai 2 tahun lagi |
Permenko tidak membatasi berapa kali restrukturisasi boleh dilakukan, tetapi batas total jangka waktu ini tetap mengikat. Kalau ruangnya sudah terpakai untuk perpanjangan sebelumnya, pilihan yang tersisa makin sempit. Hitung dulu posisimu sebelum datang ke penyalur, supaya kamu tahu usulan seperti apa yang masih mungkin.
KUR Sebelum 13 Januari 2026 Ikut Aturan Lama
Batas-batas di atas berlaku untuk KUR yang disalurkan setelah Permenko 1/2026 berlaku pada 13 Januari 2026. Untuk KUR yang cair sebelum tanggal itu, perpanjangan, suplesi, dan restrukturisasinya tetap mengikuti Permenko lama yang berlaku saat akad, sampai perjanjian kreditnya berakhir.
Artinya, kalau KUR-mu cair pada 2024 atau 2025, batas restrukturisasinya bisa berbeda dari tabel di atas. Tanyakan langsung ke penyalur aturan mana yang berlaku untuk perjanjianmu, berikut ketentuan teknis mereka.
Cara Mengajukan Restrukturisasi KUR
Prosedur rinci berbeda di tiap penyalur, tetapi alurnya umumnya serupa:
-
Hubungi penyalur tempat kamu mengambil KUR. Datangi kantor cabang atau unit tempat akad ditandatangani, sampaikan bahwa kamu ingin mengajukan restrukturisasi, dan tanyakan dokumen yang mereka minta.
-
Siapkan surat permohonan dan penjelasan penyebab. Tulis apa yang membuat usahamu terganggu dan sejak kapan, misalnya omzet turun, bahan baku naik, gagal panen, atau sakit. Permenko tidak menetapkan format baku, jadi tanyakan dulu apakah penyalur punya formulir sendiri. Kalau tidak ada, surat sederhana sudah cukup, asalkan memuat identitasmu, nomor rekening pinjaman, penyebab masalah, bentuk restrukturisasi yang diminta, dan usulan angsuran.
-
Lampirkan bukti kondisi usaha. Catatan omzet dan pengeluaran beberapa bulan terakhir, mutasi rekening usaha, serta dokumen identitas dan legalitas usaha yang dipakai saat pengajuan KUR.
-
Bawa usulan kemampuan bayar. Hitung angsuran yang realistis di bulan sepi, lalu tentukan bentuk yang kamu minta: perpanjangan, suplesi, atau keduanya.
-
Ikuti penilaian penyalur. Penyalur akan menilai prospek usaha dan kemampuan bayarmu. Jika disetujui, ketentuan barunya dituangkan dalam perjanjian yang ditandatangani kedua pihak.
Restrukturisasi bukan hak otomatis. Penyalur bisa menolak jika usaha dinilai tidak lagi berjalan atau usulan pembayarannya tidak masuk akal. Karena itu, data usaha yang rapi menjadi bekal terpentingmu.
Pertanyaan yang Sering Muncul
Apakah bunga KUR berubah setelah restrukturisasi? Permenko 1/2026 tidak mengatur perubahan suku bunga karena restrukturisasi. Tanyakan ke penyalur apakah bunga dan skema angsuranmu berubah, dan minta rinciannya tertulis di perjanjian baru.
Apakah ada biaya untuk restrukturisasi? Permenko juga tidak mengatur hal ini. Sebelum menandatangani, tanyakan apakah ada biaya administrasi, materai, atau biaya lain yang dibebankan.
Bagaimana catatan SLIK setelah restrukturisasi? Kredit yang direstrukturisasi tetap dilaporkan ke SLIK. Bagaimana statusnya tercatat dan kapan bisa membaik mengikuti ketentuan OJK dan penilaian penyalur. Tanyakan hal ini saat mengajukan, terutama jika kamu berencana mengajukan pinjaman lain dalam waktu dekat.
Kalau ditolak, apa yang bisa saya lakukan? Minta penjelasan alasannya, perbaiki data atau usulan pembayaranmu, lalu ajukan kembali. Kalau merasa diperlakukan tidak wajar, kamu bisa menyampaikan pengaduan ke layanan konsumen penyalur, dan bila tidak selesai, ke OJK.
Penutup
Restrukturisasi KUR adalah jalan resmi yang disediakan aturan, bukan tanda kegagalan. Yang membuatnya berhasil adalah waktu dan data. Hitung sisa ruang perpanjanganmu, rapikan catatan omzet beberapa bulan terakhir, lalu temui penyalur sebelum tunggakan berlarut.
Baca Juga: KUR 2026: Cara Membaca Target, Aturan Bunga, dan Risikonya untuk UMKM
Ilmu dan informasi yang bermanfaat layak untuk terus bergerak. Yuk, bantu kami sebarkan kepada sesama pelaku usaha yang mungkin sedang membutuhkannya.
Kamu juga bisa berkontribusi lebih jauh dengan mendukung keberlanjutan konten edukatif ini melalui fitur Dukung Kami di bawah artikel ini.
Bagi Sahabat Wirausaha yang ingin tumbuh dalam komunitas yang saling menguatkan, bergabunglah di ukmindonesia.id/registrasi. Tempat para pelaku UMKM belajar bersama dan naik kelas.
Daftar Referensi:
- Peraturan Menteri Koordinator Bidang Perekonomian Nomor 1 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Usaha Rakyat
- Peraturan OJK Nomor 40/POJK.03/2019 tentang Penilaian Kualitas Aset Bank Umum.
Dukung Misi Edukasi Kami
Kontribusi Anda, sekecil apa pun, sangat membantu kami agar dapat terus membuat konten edukasi kewirausahaan dan merawat keberlanjutan website ini.
 REGISTRASI