
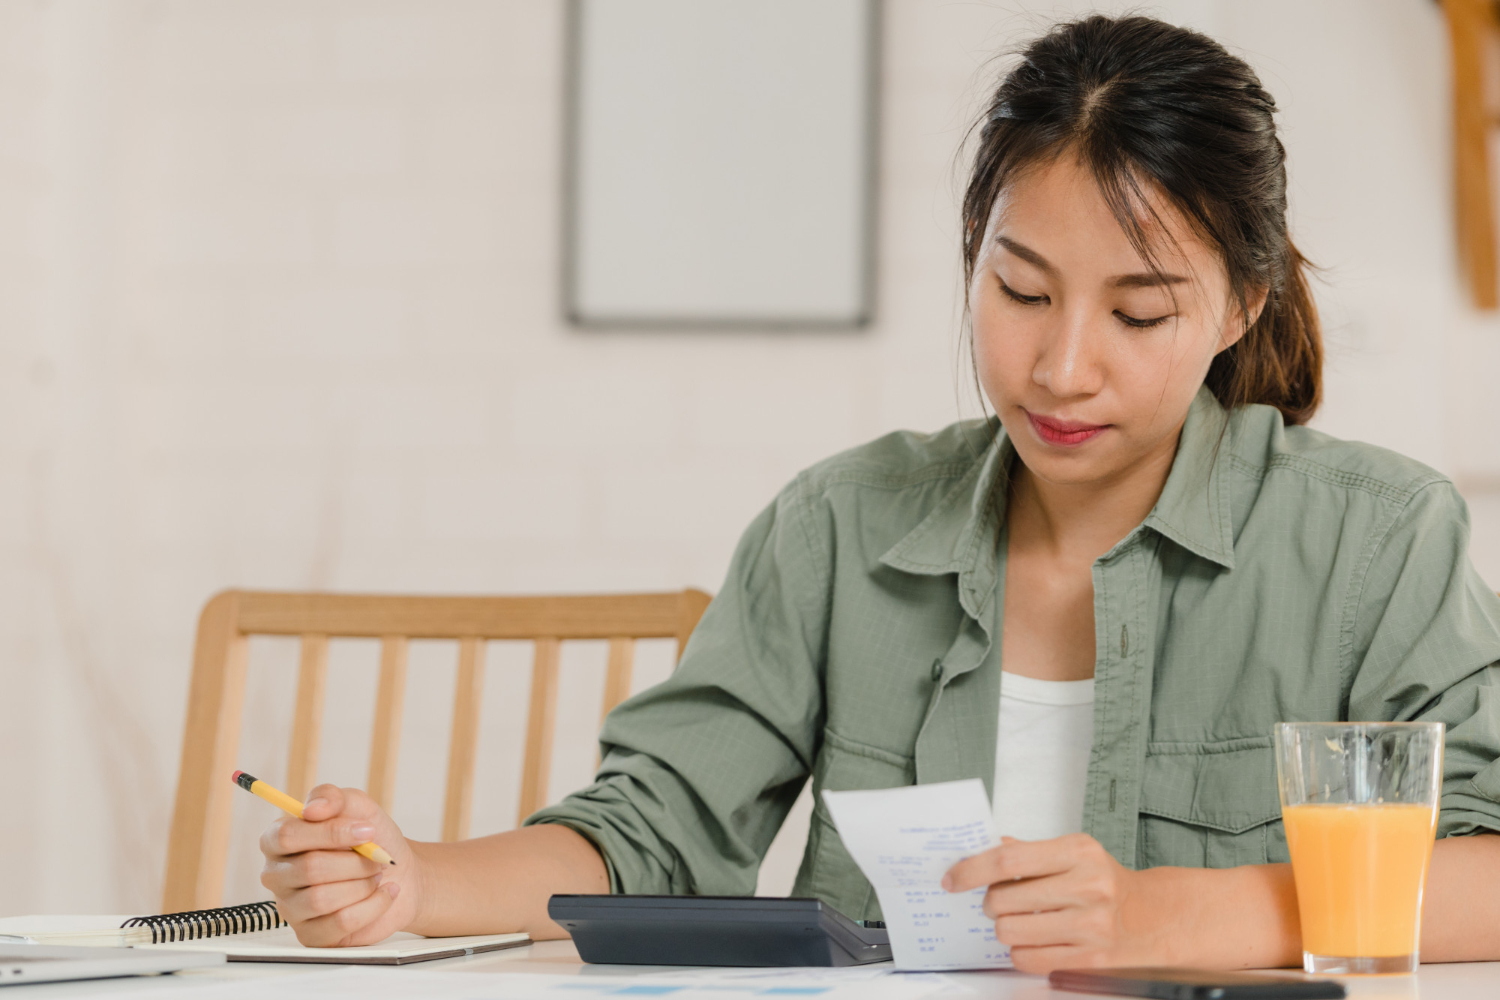
 Sumber foto: magnific.com
Di artikel sebelumnya kita lihat bagaimana tipe kelompok usaha menentukan seberapa besar kendali perempuan atas usahanya. Ternyata pola serupa muncul lagi di ranah yang lebih personal: keuangan pribadi. Menurut kajian Bank Indonesia dan Women's World Banking, mayoritas anggota kelompok sudah punya rekening atas nama sendiri — tapi ada satu kebiasaan diam-diam yang bikin rekening itu nyaris tak berfungsi sebagai alat pemberdayaan.
Sahabat Wirausaha, coba tebak: menurut kajian ini, berapa persen anggota kelompok usaha yang sudah punya rekening tabungan sendiri? Angkanya tinggi, bahkan lebih tinggi dari yang mungkin kamu duga. Tapi ada jebakan di baliknya — rekening itu ada, namanya sendiri, tapi cara pakainya ternyata jauh dari kata "berdaya secara finansial". Kita bongkar datanya, sekaligus kenapa ini bukan cuma soal kurang tahu teknologi.
Bayangkan seseorang yang punya buku tabungan atas namanya sendiri, tapi setiap kali ada uang masuk, ia cuma menerima transfer lalu uangnya dipakai tanpa pernah benar-benar dicatat atau direncanakan. Rekening itu ada secara administratif, tapi perannya tak lebih dari kotak surat. Menurut kajian Bank Indonesia dan Women's World Banking, pola semacam ini ternyata sangat umum terjadi di kalangan anggota kelompok usaha perempuan di berbagai wilayah yang diteliti.
Digitalisasi Sudah Sampai Kelompok, Tapi Berhenti di Situ
Menurut temuan kajian ini, sebagian besar kelompok usaha binaan memang sudah memiliki rekening bank atas nama kelompok atau ketua, dan beberapa bahkan sudah mengenal QRIS untuk transaksi usaha. Tapi penggunaannya masih terbatas pada kebutuhan administratif — pencairan bantuan program atau pembelian bahan baku.
Adopsi digitalisasi di tingkat kelompok tidak serta-merta meningkatkan literasi atau kebiasaan keuangan digital di tingkat individu, sehingga muncul kesenjangan antara adopsi kelembagaan dan pemberdayaan individu.
Dengan kata lain, kelompoknya sudah "melek digital", tapi manfaat itu belum sampai ke masing-masing anggota — terutama perempuan.
Angka yang Perlu Kamu Tahu: 88%, 12%, 35%, 23%
Data kajian Bank Indonesia dan Women's World Banking ini cukup mengejutkan:
| Indikator | Temuan Kajian |
| Punya rekening tabungan formal atas nama sendiri | 88% anggota — tapi mayoritas pasif, hanya menerima transfer tanpa pencatatan rutin |
| Masih pakai rekening atas nama pasangan | 12% anggota |
| Menggunakan e-wallet | 35% dari sampel |
| Menggunakan mobile banking | 23% dari sampel |
| Punya akses kredit (mayoritas konsumtif, bukan produktif) | 27% anggota |
Sumber: Kajian Bank Indonesia & Women's World Banking, 2025.
Artinya, meski hampir semua anggota "tercatat" punya rekening sendiri, kepemilikan itu belum berbanding lurus dengan kepercayaan diri dan kemampuan mengelola keuangan secara aktif — apalagi untuk mengembangkan usaha.
Baca Juga: Kesenjangan Gender Ini Bikin Perempuan Sulit Naik Jadi Ketua Kelompok Usaha
Bukan Cuma Soal Kurang Tahu Teknologi
Menurut kajian ini, situasi tersebut tidak hanya mencerminkan kurangnya pengetahuan teknis, tapi juga dipengaruhi norma sosial yang membatasi peran perempuan dalam pengambilan keputusan finansial — baik di rumah tangga maupun di kelompok usaha. Rekening bisa saja sudah dibuka, tapi siapa yang benar-benar mengambil keputusan soal uang di dalamnya adalah cerita yang berbeda.
Tabel persona dalam kajian ini bahkan menunjukkan variasi yang cukup tajam antaranggota. Ada persona yang literasi keuangan digitalnya masih rendah dan nyaris tidak pernah memakai produk keuangan apa pun, sampai keputusan besar soal uang selalu didiskusikan dulu dengan suami. Di sisi lain, ada juga persona yang sudah mulai terbuka terhadap dompet digital dan QRIS, mencatat keuangan usaha secara terpisah dari keuangan pribadi, meski masih dilakukan manual. Rentang ini penting untuk dipahami, karena pendekatan literasi keuangan yang sama untuk semua persona jelas tidak akan efektif — kebutuhan Ibu yang baru pertama kali pegang rekening sendiri jauh berbeda dari kebutuhan Ibu yang sudah aktif bertransaksi digital tapi masih ingin belajar mengelola arus kas usahanya.
Pencatatan Keuangan yang Masih Bertumpu pada Satu Orang
Masalah serupa terjadi di level kelompok. Menurut kajian ini, pencatatan keuangan kelompok sebagian besar masih dilakukan manual oleh satu orang pengurus — biasanya ketua atau bendahara — tanpa sistem yang baku. Ini menciptakan beban kerja yang tersentralisasi, meningkatkan risiko kesalahan, dan melemahkan transparansi.
Tanpa panduan distribusi hasil usaha yang jelas dan mekanisme pencatatan yang sederhana, anggota kelompok cenderung pasif dan tidak punya pemahaman utuh tentang posisi keuangan kelompoknya sendiri — termasuk soal berapa sebenarnya kontribusi dan haknya.
Baca Juga: Perempuan Mayoritas, Suara Minoritas: Potret Kelompok Usaha Subsisten di Indonesia
Kenapa Ini Penting Buat Kelompok Usahamu
Membangun kebiasaan keuangan digital, menurut kajian ini, bukan cuma soal buka rekening dan kenalin fitur aplikasi. Ini soal mendorong perubahan perilaku supaya anggota kelompok — khususnya perempuan — merasa aman, mampu, dan punya kontrol penuh saat menggunakan layanan keuangan digital secara mandiri.
Kalau kamu pengurus kelompok usaha, ini jadi bahan refleksi: apakah anggota perempuan di kelompokmu sudah benar-benar "memegang" rekeningnya sendiri, atau rekening itu cuma formalitas administratif semata? Di artikel selanjutnya, kita akan bahas kenapa pelatihan yang sudah dirancang sebaik apa pun sering tidak sampai ke tangan yang paling membutuhkannya — karena peran ganda perempuan di rumah tangga.
Jika artikel ini bermanfaat, mohon berkenan bantu kami sebarkan pengetahuan dengan membagikan tautan artikelnya, ya!
Follow Instagram @ukmindonesiaid biar nggak ketinggalan informasi atau program penting seputar UMKM. Bagi Sahabat Wirausaha yang ingin bergabung dengan Komunitas UMKM di bawah naungan kami di UKMIndonesia.id - yuk gabung dan daftar jadi anggota komunitas melalui ukmindonesia.id/registrasi. Berkomunitas bisa bantu kita lebih siap untuk naik kelas!
Referensi : Bank Indonesia & Women's World Banking. (2025). Menuju model bisnis inklusif yang responsif gender: Pembelajaran dari kelompok subsisten di Indonesia. Bank Indonesia.
Dukung Misi Edukasi Kami
Kontribusi Anda, sekecil apa pun, sangat membantu kami agar dapat terus membuat konten edukasi kewirausahaan dan merawat keberlanjutan website ini.



 REGISTRASI